Người trụ cột nên bảo vệ điều gì trước: Sức khỏe, thu nhập hay khoản nợ?
Khi là người đóng góp phần lớn thu nhập cho gia đình, chúng ta thường có nhiều trách nhiệm cùng lúc.
Đó có thể là chi phí sinh hoạt, tiền học của con, khoản vay mua nhà, chăm sóc cha mẹ và kế hoạch tích lũy cho tương lai.
Nhưng nếu ngân sách dành cho bảo vệ tài chính có giới hạn, đâu là điều nên ưu tiên trước: sức khỏe, thu nhập hay khoản nợ?
Không có một câu trả lời giống nhau cho tất cả mọi người.
Thứ tự ưu tiên cần dựa trên mức độ phụ thuộc tài chính của gia đình, nghĩa vụ đang có và khả năng sử dụng nguồn dự phòng khi biến cố xảy ra.
1. Người trụ cột tài chính thực sự cần bảo vệ điều gì?
Người trụ cột không nhất thiết là người có thu nhập cao nhất.
Đó có thể là người đang tạo ra nguồn thu nhập chính, người chịu trách nhiệm thanh toán những khoản chi quan trọng hoặc người mà nếu không còn khả năng làm việc, kế hoạch tài chính của gia đình sẽ bị ảnh hưởng đáng kể.
Ví dụ, một gia đình có hai vợ chồng cùng đi làm nhưng thu nhập của người chồng chiếm 70% tổng thu nhập.
Nếu người chồng phải tạm ngừng làm việc, thu nhập còn lại có thể không đủ trang trải sinh hoạt và khoản vay.
Trong một gia đình khác, hai vợ chồng có thu nhập tương đương. Khi một người tạm ngừng làm việc, người còn lại vẫn có thể đáp ứng phần lớn chi phí thiết yếu.
Hai gia đình có thể gặp cùng một rủi ro sức khỏe nhưng mức độ ảnh hưởng đến dòng tiền rất khác nhau.
Vì vậy, thay vì bắt đầu bằng câu hỏi nên mua sản phẩm bảo hiểm nào, hãy bắt đầu bằng việc xác định những trách nhiệm tài chính đang phụ thuộc vào từng người.
2. Bảo vệ sức khỏe: Chuẩn bị cho những chi phí điều trị có thể phát sinh
Sức khỏe là nền tảng để chúng ta làm việc, chăm sóc gia đình và duy trì cuộc sống.
Khi phát sinh vấn đề sức khỏe, gia đình có thể đối mặt với nhiều loại chi phí: khám chữa bệnh, thuốc men, điều trị, phục hồi và những khoản ngoài phạm vi được chi trả.
Bảo hiểm y tế, quỹ dự phòng và các quyền lợi bảo hiểm sức khỏe bổ sung, nếu có, có thể đóng những vai trò khác nhau.
Điều cần kiểm tra là:
-
Gia đình đang có những quyền lợi chăm sóc sức khỏe nào?
-
Phạm vi chi trả, hạn mức, điều khoản loại trừ và thời gian chờ ra sao?
-
Những chi phí nào có thể phải tự thanh toán?
-
Quỹ dự phòng hiện tại có đủ để xử lý phần chi phí ngoài phạm vi bảo hiểm không?
Không phải cứ có bảo hiểm sức khỏe là mọi chi phí y tế đều được chi trả.
Ngược lại, cũng không phải gia đình nào cũng cần cùng một mức bảo vệ bổ sung.
Việc đánh giá cần dựa trên quyền lợi đang có, khả năng tài chính và nhu cầu thực tế.
3. Bảo vệ thu nhập: Điều gì xảy ra nếu người trụ cột không thể tiếp tục làm việc?
Một biến cố sức khỏe không chỉ tạo ra chi phí điều trị. Nó còn có thể ảnh hưởng đến khả năng kiếm tiền.
Đây là hai rủi ro tài chính khác nhau.
Ví dụ, một người có quyền lợi hỗ trợ chi phí nằm viện nhưng chưa chắc có nguồn tiền thay thế thu nhập khi phải nghỉ làm kéo dài.
Đối với người đang nuôi con nhỏ, chăm sóc cha mẹ hoặc chịu trách nhiệm phần lớn chi tiêu gia đình, việc gián đoạn thu nhập có thể là khoảng trống đáng quan tâm.
Hãy thử tính:
Chi phí thiết yếu hàng tháng – Thu nhập còn duy trì = Khoản thiếu hụt hàng tháng.
Giả sử gia đình cần 30 triệu đồng mỗi tháng để duy trì sinh hoạt và trả nợ.
Nếu người trụ cột không thể làm việc, thu nhập còn lại từ các thành viên khác là 12 triệu đồng mỗi tháng.
Khoản thiếu hụt sẽ là:
30 triệu – 12 triệu = 18 triệu đồng/tháng.
Nếu tình trạng kéo dài sáu tháng, tổng thiếu hụt minh họa là:
18 triệu × 6 = 108 triệu đồng.
Con số này chưa tính các chi phí y tế phát sinh và giả định mức chi tiêu, thu nhập không thay đổi trong sáu tháng.
Phép tính giúp bạn hình dung mức độ phụ thuộc vào thu nhập của người trụ cột.
Tuy nhiên, cần phân biệt rủi ro tạm thời mất thu nhập, mất khả năng lao động dài hạn và tử vong. Mỗi tình huống có hậu quả khác nhau, và các quyền lợi bảo hiểm có thể áp dụng những điều kiện chi trả riêng.
4. Bảo vệ khoản nợ: Nghĩa vụ tài chính vẫn tồn tại khi thu nhập thay đổi
Với nhiều gia đình, mua nhà hoặc mua xe trả góp là một phần trong kế hoạch xây dựng tài sản và cải thiện cuộc sống.
Tuy nhiên, khoản vay cũng tạo ra nghĩa vụ thanh toán định kỳ.
Nếu người đang chịu trách nhiệm trả nợ không còn khả năng tạo thu nhập, gia đình có thể gặp khó khăn ngay cả khi vẫn sở hữu tài sản.
Hãy xem lại ba thông tin:
Dư nợ còn lại: Gia đình hiện còn nghĩa vụ thanh toán bao nhiêu?
Khoản trả nợ hàng tháng: Mỗi tháng cần dành bao nhiêu tiền cho gốc và lãi?
Nguồn tiền thay thế: Nếu thu nhập của người trả nợ bị gián đoạn, ai hoặc nguồn lực nào sẽ tiếp tục thực hiện nghĩa vụ?
Không phải mọi khoản vay đều cần được xử lý bằng bảo hiểm.
Tùy hoàn cảnh, gia đình có thể cân nhắc tăng vốn tự có, giảm dư nợ, xây dựng quỹ dự phòng, điều chỉnh cơ cấu vay hoặc tìm hiểu những giải pháp bảo vệ phù hợp.
Quan trọng là không để nghĩa vụ nợ vượt quá khả năng duy trì dòng tiền trong những tình huống kém thuận lợi.
5. Cách xác định khoảng trống bảo vệ của gia đình
Khoảng trống bảo vệ là phần nhu cầu tài chính trước những rủi ro xác định mà các nguồn lực hiện có chưa đủ đáp ứng.
Để ước tính, Huyên gợi ý bắt đầu bằng ba bước.
Bước 1: Xác định những người phụ thuộc
Hãy ghi lại những người đang phụ thuộc một phần hoặc toàn bộ vào thu nhập của bạn.
Đó có thể là con nhỏ, cha mẹ lớn tuổi hoặc người bạn đời chưa có thu nhập ổn định.
Sau đó, ước tính các khoản chi thiết yếu cần duy trì và khoảng thời gian hỗ trợ dự kiến.
Bước 2: Tính nghĩa vụ tài chính và nguồn dự phòng
Liệt kê chi phí sinh hoạt, dư nợ, khoản trả góp, học phí và những cam kết tài chính quan trọng.
Tiếp theo, kiểm tra những nguồn lực có thể sử dụng:
-
Quỹ dự phòng và tiền gửi có tính thanh khoản.
-
Thu nhập còn lại của gia đình.
-
Tài sản có thể chuyển đổi thành tiền trong thời gian phù hợp.
-
Các quyền lợi bảo hiểm hiện có, sau khi xem xét điều kiện và phạm vi chi trả.
Không nên tính toàn bộ giá trị tài sản bất động sản như tiền mặt có thể sử dụng ngay.
Cũng không nên xem số tiền bảo hiểm ghi trên hợp đồng là khoản chắc chắn được chi trả trong mọi tình huống.
Bước 3: Ước tính phần thiếu hụt theo từng rủi ro
Ví dụ minh họa:
| Nội dung | Giá trị |
|---|---|
| Chi phí thiết yếu và trả nợ mỗi tháng | 30 triệu đồng |
| Thu nhập còn duy trì nếu người trụ cột ngừng làm việc | 12 triệu đồng |
| Khoản thiếu hụt mỗi tháng | 18 triệu đồng |
| Thời gian cần dự phòng giả định | 6 tháng |
| Tổng thiếu hụt trong 6 tháng | 108 triệu đồng |
| Tiền dự phòng sẵn có | 50 triệu đồng |
| Khoảng thiếu hụt ước tính | 58 triệu đồng |
Trong ví dụ này, gia đình có thể cần chuẩn bị thêm nguồn lực để ứng phó với tình huống gián đoạn thu nhập sáu tháng.
Đây chỉ là phép tính sơ bộ cho một kịch bản cụ thể, chưa bao gồm chi phí điều trị, lạm phát, lãi phát sinh, nghĩa vụ dài hạn hoặc quyền lợi bảo hiểm có điều kiện.
Đối với rủi ro tử vong hoặc mất khả năng lao động lâu dài, cần tính theo thời gian hỗ trợ người phụ thuộc và nghĩa vụ tài chính tương ứng, thay vì chỉ dùng mốc sáu tháng.
6. Ngân sách bảo vệ có giới hạn: Nên ưu tiên theo thứ tự nào?
Huyên không cho rằng mọi gia đình đều phải chọn sức khỏe trước, thu nhập sau rồi mới đến khoản nợ, hoặc ngược lại.
Thứ tự phù hợp phụ thuộc vào tình trạng thực tế.
Trường hợp 1: Gia đình có con nhỏ, một nguồn thu nhập chính và quỹ dự phòng hạn chế.
Việc chuẩn bị cho rủi ro gián đoạn thu nhập có thể là ưu tiên đáng xem xét, song song với việc bảo đảm khả năng tiếp cận chăm sóc y tế.
Trường hợp 2: Hai vợ chồng đều có thu nhập ổn định nhưng đang chịu khoản vay lớn.
Gia đình nên đánh giá khả năng tiếp tục trả nợ nếu một nguồn thu bị gián đoạn, đồng thời kiểm tra dư nợ và những quyền lợi bảo vệ đang có.
Trường hợp 3: Gia đình chưa có quỹ dự phòng và thường xuyên thiếu tiền vào cuối tháng.
Có thể cần ưu tiên ổn định dòng tiền, xử lý các khoản nợ lãi cao và xây dựng nguồn dự phòng trước khi cam kết thêm chi phí dài hạn.
Trường hợp 4: Gia đình đã có quỹ dự phòng và một số hợp đồng bảo hiểm.
Điều cần làm trước tiên có thể là rà soát quyền lợi, thời hạn bảo vệ, điều khoản loại trừ và người thụ hưởng, thay vì mua thêm ngay.
Điểm chung là phải xác định rủi ro nào có thể tạo ra hậu quả tài chính lớn nhất mà gia đình hiện chưa đủ nguồn lực để xử lý.
7. Bốn nguyên tắc khi xây dựng kế hoạch bảo vệ tài chính
Thứ nhất, bảo vệ theo trách nhiệm, không chỉ theo thu nhập.
Hai người cùng kiếm 30 triệu đồng mỗi tháng có thể cần kế hoạch khác nhau nếu một người độc thân còn người kia đang nuôi hai con nhỏ và trả góp nhà.
Thứ hai, hiểu rõ quyền lợi đã có.
Kiểm tra bảo hiểm y tế, bảo hiểm do doanh nghiệp cung cấp và các hợp đồng cá nhân đang còn hiệu lực.
Thứ ba, cân đối chi phí bảo vệ với khả năng duy trì.
Một kế hoạch bảo vệ không nên khiến gia đình thiếu tiền sinh hoạt hoặc phải vay thêm để duy trì phí định kỳ.
Thứ tư, rà soát khi hoàn cảnh thay đổi.
Kết hôn, sinh con, mua nhà, thay đổi công việc hoặc giảm dư nợ đều có thể khiến nhu cầu bảo vệ thay đổi.
8. Checklist 5 câu hỏi dành cho người trụ cột
Hãy dành 15 phút tự kiểm tra:
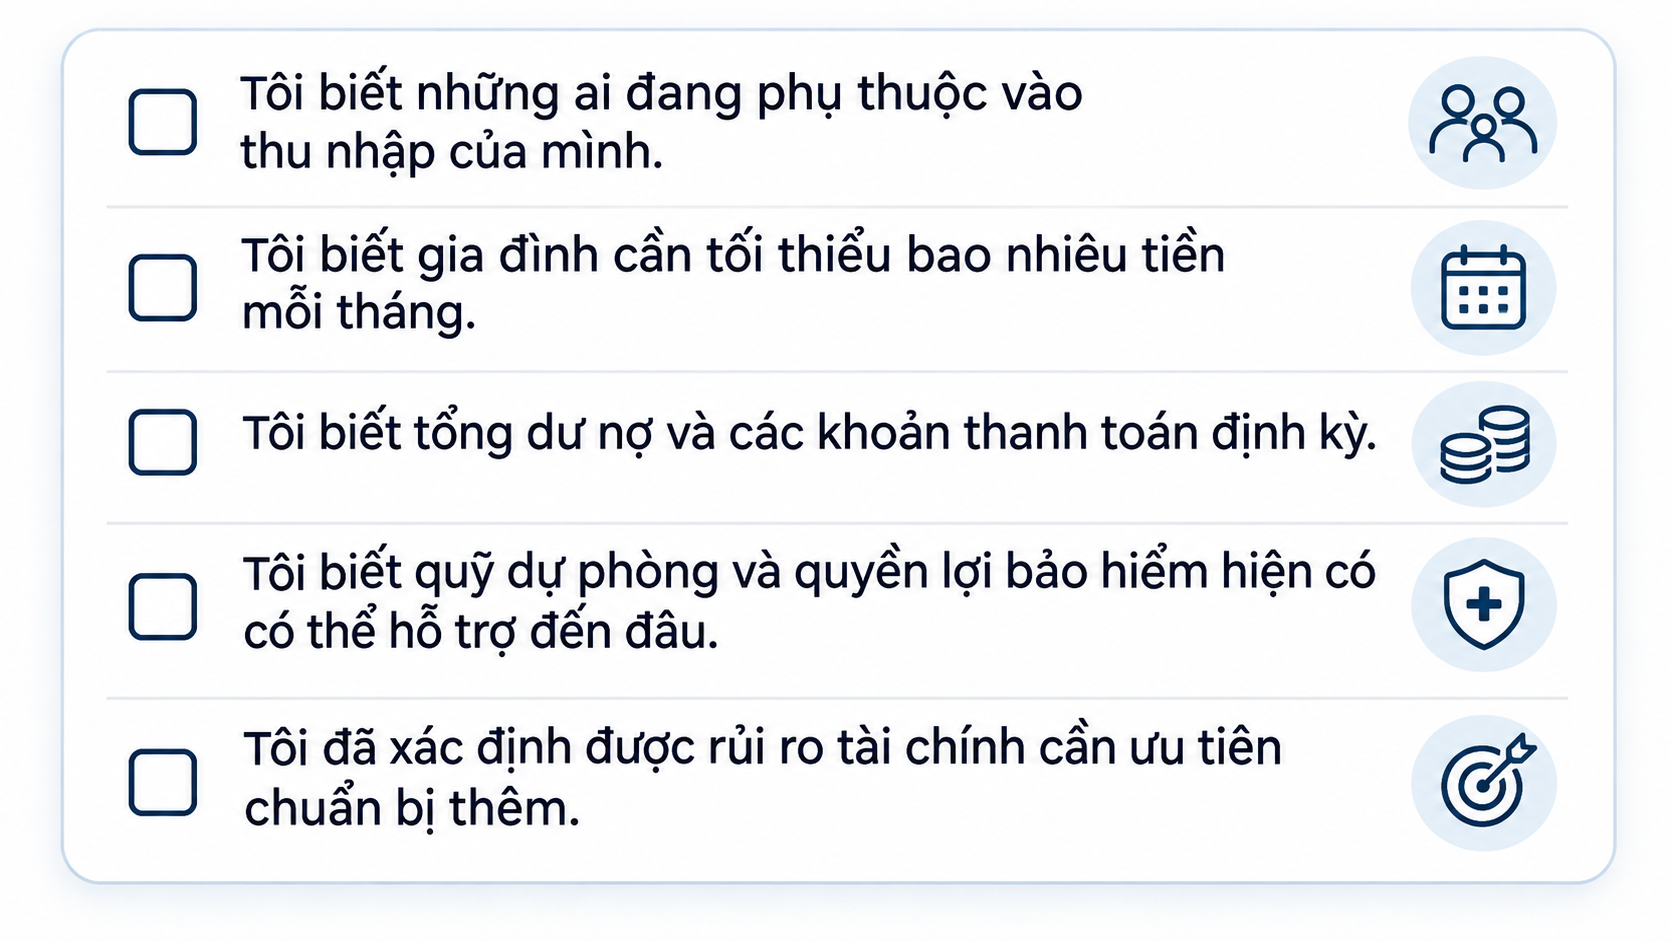
Nếu chưa trả lời được hết, bạn có thể bắt đầu bằng việc tổng hợp thông tin thay vì vội vàng lựa chọn một giải pháp tài chính.
Bảo vệ đúng điều quan trọng, trong khả năng tài chính của mình
Người trụ cột thường dành rất nhiều thời gian để tạo ra thu nhập, chăm lo cho gia đình và thực hiện những kế hoạch dài hạn.
Nhưng một kế hoạch tài chính vững vàng cũng cần tính đến khả năng những điều đó bị gián đoạn.
Sức khỏe, thu nhập và khoản nợ có mối liên hệ chặt chẽ với nhau. Không nên xem chúng là ba lựa chọn hoàn toàn tách biệt.
Khi ngân sách có giới hạn, hãy bắt đầu bằng việc hiểu rõ trách nhiệm của mình, đánh giá nguồn dự phòng và xác định khoảng trống bảo vệ lớn nhất.
Bảo vệ tài chính thông minh không phải là chuẩn bị mọi thứ bằng mọi giá. Đó là biết điều gì cần được ưu tiên để gia đình có thể tiếp tục cuộc sống khi hoàn cảnh thay đổi.
Nếu muốn nhìn lại bức tranh tài chính tổng thể của mình, bạn có thể thực hiện bài kiểm tra sức khỏe tài chính miễn phí tại:
https://smartmoney.lehuyen.com/
Nếu chỉ chọn một ưu tiên, bạn sẽ chọn điều gì: Sức khỏe, thu nhập hay khoản nợ?
Lê Huyên – Xây dựng cuộc sống vững vàng từ tài chính thông minh

Lê Huyên
Nhà sáng lập Lê Huyên.